


Cas client Banque Privée x Corus
Fiabiliser 480 000 IBAN dans le cadre des évolutions Ficoba 3 pour mettre en conformité sa base de données clients

Vérifiez les identités et sécurisez vos transactions contre la fraude en temps réel
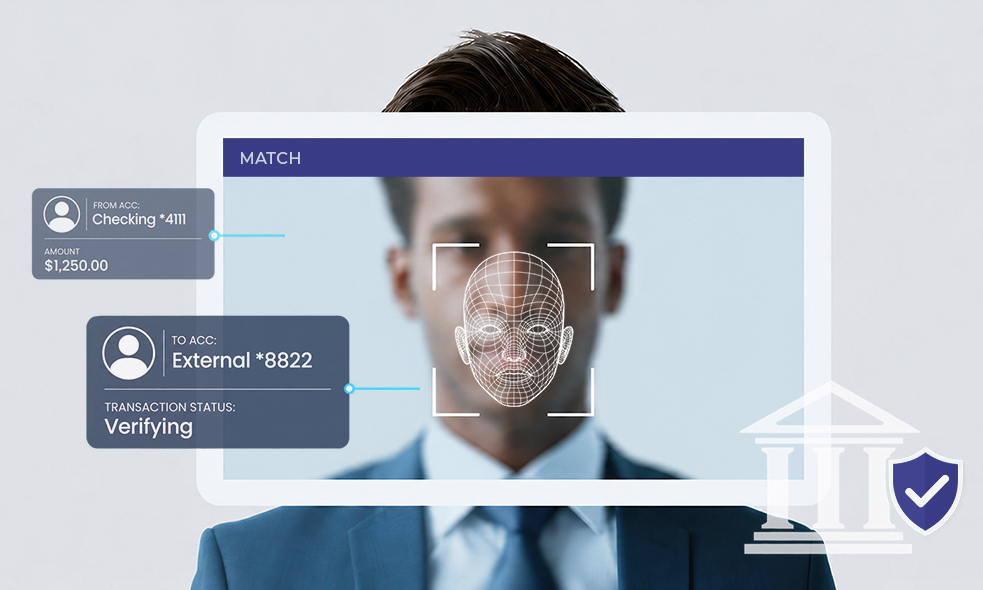
IDAIA met en œuvre vos process de vérification de RIB/IBAN, authentifie l’identité des tiers, score les risques en temps réel grâce à son IA souveraine.
Honorez toutes vos obligations de vigilance via notre gamme de services dédiés KYC/KYB, anti-fraude documentaire ou Eudi Wallet.
+603%
de fraudes au faux RIB/IBAN sur
65% des entreprises françaises
Src. Yousign / Youtrust, 2024
+281%
de documents d’identité
frauduleux générés par IA
Src. Sumsub, 2025
100 M€
ou 10 % du CA de sanction maximale pour non-conformité LCB-FT
Src. Code monétaire et financier, 2020
L’automatisation des traitements de données nous a permis d’améliorer notre connaissance client, tout en fiabilisant les adresses nominatives dès la saisie.
Direction de la Transformation, Pacifica
La détection d’une identité numérique usurpée peut prendre plusieurs mois, ce qui laisse le temps à un fraudeur d’exploiter des données ou détourner des paiements. La vérification d’identité ne doit par conséquent plus être un contrôle ponctuel à l’inscription. IDAIA accompagne la sécurisation des points névralgiques du parcours client, afin de limiter la fraude sans complexifier l’expérience utilisateur.
Portées par des techniques de plus en plus sophistiquées, la fraude aux faux IBAN et l’usurpation d’identité progressent fortement depuis 2024 : faux RIB glissés dans un email compromis, dirigeants au nom usurpé qui ordonnent un virement, sociétés fictives créées pour émettre de fausses factures. Selon les données Verify/Yousign et Infogreffe, les pertes liées à ces fraudes sont désormais estimées à plus de 6 milliards d’euros par an en France. Les entreprises B2B sont en première ligne. Il suffit d’un changement de coordonnées bancaires non vérifié ou d’un nouveau fournisseur non authentifié pour que le montant du virement soit envoyé vers un compte frauduleux. Ces attaques ne visent plus seulement les grands comptes ! PME et ETI, souvent moins équipées pour détecter les signaux faibles, sont désormais des cibles privilégiées. Face à l’ampleur du phénomène, la vérification systématique des identités et des coordonnées bancaires devient un réflexe indispensable et durable, à chaque étape clé du cycle commercial et financier.
L’API de vérification développée par IDAIA interroge en temps réel les registres bancaires pour vérifier la validité d’un IBAN, ainsi que sa correspondance avec le titulaire déclaré. Intégrée à votre CRM, ERP ou plateforme de paiement, elle renvoie une réponse en quelques centaines de millisecondes. Chaque contrôle vérifie la structure, l’existence du compte et la cohérence avec le bénéficiaire, avant de déclencher la validation du paiement.
Onboarder un client ou un partenaire sans vérifier son identité, c’est ouvrir la porte à la fraude documentaire, aux sociétés fictives et au blanchiment d’argent. Le KYC (Know Your Customer) et le KYB (Know Your Business) permettent de vérifier automatiquement l’identité d’un particulier ou l’existence légale d’une entreprise, avant tout engagement contractuel ou financier.
Pour un particulier, la vérification s’appuie notamment sur :
Pour une entreprise, le contrôle priorise :
Automatiser ces mécanismes de sécurité élimine les vérifications manuelles chronophages et les erreurs humaines, tout en respectant les obligations réglementaires imposées aux secteurs régulés comme la finance, l’assurance ou l’immobilier. Vous vous engagez uniquement avec des clients et partenaires dont l’identité a été vérifiée, sans dégrader les scénarios d’intégration qui ouvrent la collaboration.
Le règlement européen eIDAS 2.0 prévoit le déploiement du portefeuille européen d’identité numérique (EUDI Wallet), permettant à chaque citoyen de s’identifier et de partager ses attributs d’identité de façon sécurisée auprès des entreprises et administrations. Ce nouveau standard va profondément transformer les processus de vérification d’identité, d’onboarding et de KYC dans tous les secteurs régulés. Les organisations qui anticipent cette évolution dès à présent, en adaptant leurs systèmes de vérification pour accepter et interopérer avec l’EUDI Wallet, prendront une longueur d’avance sur leurs concurrents. IDAIA accompagne les entreprises dans cette transition pour transformer l’obligation réglementaire en gage de pérennité.
Une transaction suspecte, un comportement d’achat inhabituel depuis un compte récemment créé qui multiplie les commandes : certains signaux pris isolément passent souvent inaperçus. L’algorithme de scoring anti-fraude IDAIA s’appuie sur l’IA souveraine développées par nos équipes et hébergée en France. Ces modèles entraînés sur des données françaises reflètent les schémas de fraude réellement observés sur le marché national. Chaque transaction ou demande d’onboarding reçoit un score de risque en temps réel, calculé à partir de multiples signaux comportementaux et déclaratifs. Cette méthode permet de prioriser vos contrôles humains sur les cas à risque élevé, tout en fluidifiant le parcours des clients légitimes.
Une identité falsifiée dès l’inscription ou un IBAN erroné fourni au moment du virement, et c’est l’engrenage de la fraude qui s’enclenche, avant même l’apparition des premiers dégâts critiques. Bloquer la tentative avant toute validation par vos systèmes est pourtant possible par le biais de la vérification des informations en temps réel, dès le moment de la saisie et donc le plus tôt possible techniquement.
Idaia propose plusieurs API qui permettent d’automatiser la sécurisation de votre parcours client :
Bloquer les tentatives de fraude à la source fluidifie de manière considérable les parcours d’inscription et de paiement côté utilisateurs. Cette méthode garantit par la même occasion l’alignement des process avec la réglementation RGPD à chaque étape.
Nos API sont facilement intégrables dans votre CRM ou ERP, sans développement lourd.
Demander une démo
Pour aller plus loin
Du matching des profils à la prévention des usages frauduleux de services en ligne, nous nous engageons à sécuriser les dispositifs numériques intégrant des données personnelles à risque. Découvrez nos expertises pour authentifier vos clients et protéger vos processus sensibles, jusqu’à transformer la confiance en compétitivité.
La vérification du bénéficiaire (VoP), déployée en octobre 2025, oblige désormais les banques à contrôler la cohérence entre IBAN et titulaire avant chaque virement SEPA. Couplée au KYC à l’ouverture du compte et au scoring transactionnel en continu, cette identité vérifiée devient le socle qui permet de bloquer les faux ordres de virement. Il s’agit en parallèle d’optimiser techniquement ces processus, afin qu’ils ne ralentissent pas les opérations courantes de millions de clients.
Un contrat souscrit sous une fausse identité ou un sinistre déclaré par un usurpateur coûte cher, aussi bien sur le plan financier qu’en termes de réputation. Les assureurs s’appuient sur le KYC dès la souscription, mais aussi sur la vérification documentaire pour authentifier assurés et bénéficiaires. C’est le moyen de maintenir une vigilance maximale lors des indemnisations, moment où la fraude est la plus fréquente et la plus coûteuse.
Sans agence physique ni contact humain, la fintech ne peut s’appuyer que sur la donnée pour authentifier un client au moment de son inscription. L’enjeu est double puisqu’il faut vérifier l’identité en quelques secondes pour ne pas complexifier ce parcours 100% digital, tout en respectant des obligations LCB-FT aussi strictes que celles des banques traditionnelles.
Vendeurs fictifs, comptes multiples visant à contourner les limites de transaction, faux avis générés par des identités fantômes : la marketplace doit valider à la fois le profil acheteur et celui du vendeur, afin de préserver la confiance entre des tiers inconnus qui permet le bon fonctionnement de la plateforme. Si le KYC trouve ici son usage idéal, le KYB devient central pour confirmer l’existence légale de chaque vendeur professionnel avant son intégration.
Un client onboardé sans vérification d’identité expose le cabinet à un risque direct de complicité de blanchiment, au regard des obligations de vigilance renforcées imposées depuis les dernières réformes LCB-FT. La vérification KYB systématique à l’entrée en relation, couplée à un contrôle des bénéficiaires effectifs, protège autant le cabinet que ses clients légitimes.
La vérification passe par un contrôle de la structure des 27 caractères de l’IBAN, puis par une confirmation que le compte existe réellement et correspond au titulaire déclaré. Une API dédiée permet d’automatiser ce contrôle en temps réel, au moment de la saisie ou avant validation du paiement.
Elle consiste à substituer un RIB légitime par un RIB frauduleux, souvent via un email compromis ou une facture falsifiée, pour détourner un virement. La meilleure protection reste la vérification systématique des coordonnées bancaires à chaque changement signalé, avant tout paiement.
Le KYC (Know Your Customer) vérifie l’identité d’une personne physique. De son côté, le KYB (Know Your Business) contrôle l’existence légale d’une entreprise, sa gouvernance et ses bénéficiaires effectifs. Les deux sont complémentaires dans une démarche de conformité LCB-FT.
La vérification du bénéficiaire a été mise en place par la communauté bancaire française en octobre 2025 pour contrôler la cohérence entre un IBAN et l’identité du titulaire du compte. Elle s’applique à tous les établissements bancaires proposant des virements SEPA (Single Euro Payments Area), standards ou instantanés.
Une API de vérification d’identité contrôle en temps réel les données saisies (nom, adresse, email, téléphone) par comparaison avec des bases fiables, et détecte les incohérences ou tentatives de fraude dès l’inscription, sans intervention manuelle.
C’est le portefeuille européen d’identité numérique. Il est prévu par le règlement eIDAS 2.0 et permettra à chaque citoyen de prouver son identité et de partager ses attributs de façon sécurisée. Les entreprises devront adapter leurs systèmes de vérification pour l’accepter et conjuguer avec ce nouveau standard.
Intégrez les données au cœur de votre stratégie
Echangeons ensemble autour des défis qui vous animent !
IDAIA conseille et accompagne les PME, ETI et grandes entreprises dans l’exploitation stratégique et opérationnelle de leurs données depuis plus de 30 ans. Des questions ? Nos experts vous répondent.